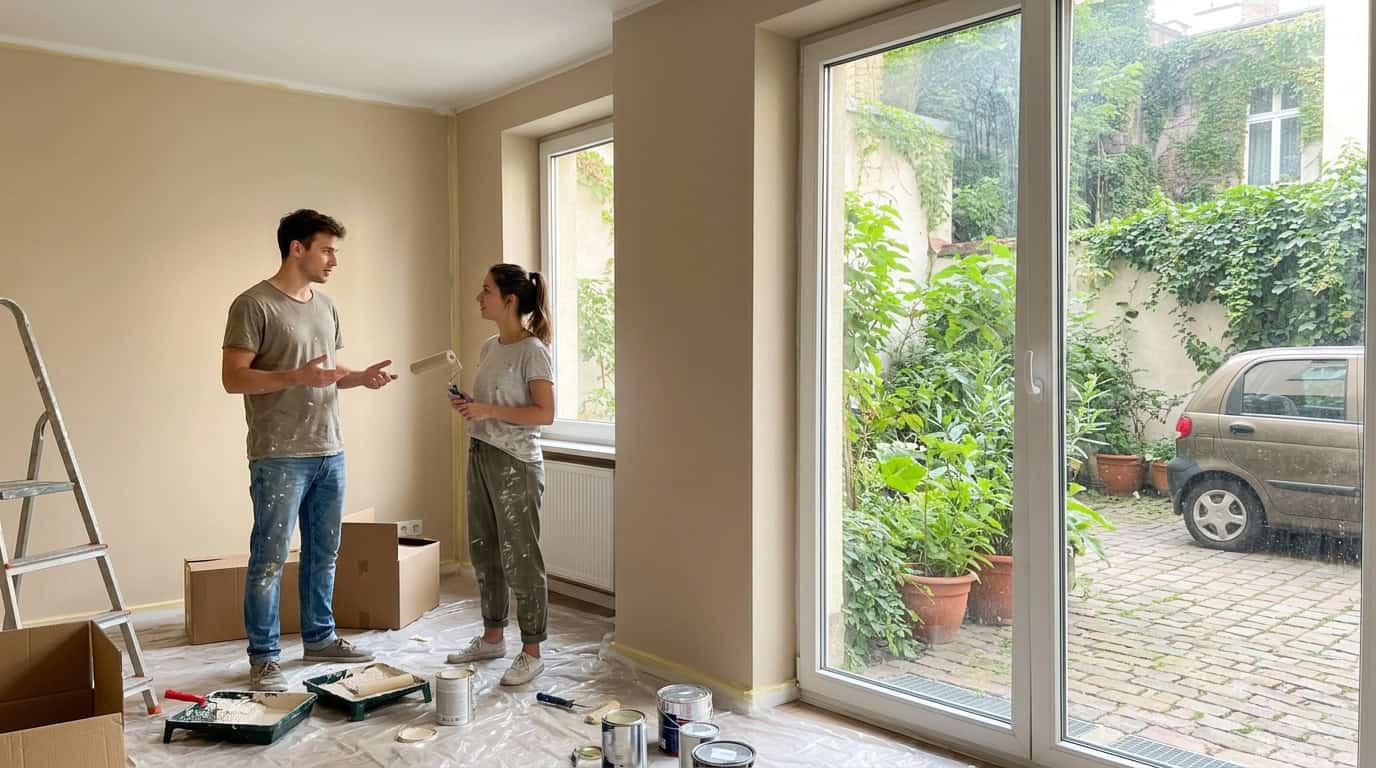
Remontas retai kainuoja tiek, kiek planuota: sienų išlyginimas, vamzdžiai ar elektros instaliacija dažnai pakelia sąmatą. Jei santaupų neužtenka, galima rinktis vartojimo paskolą. Kad nepermokėtumėte, svarbu žinoti, kokios paskolos remontui egzistuoja, kiek jos kainuoja ir kaip pasirinkti tinkamą terminą.
Kokias paskolas galima naudoti remontui
- Vartojimo paskola. Dažniausias pasirinkimas. Jai nereikia įkeisti būsto, o pinigus galite panaudoti kaip norite. Plačiau: vartojimo paskolos.
- Paskola su būsto įkeitimu. Kai remontas didelis, kai kurie bankai siūlo pigesnes palūkanas, jei įkeičiate turtą. Tai didesnė rizika, nes neapmokėjus galite prarasti būstą.
- Kredito linija. Tinka, jei išlaidos išsidėsčiusios laike, o jūs naudojate tik tiek, kiek reikia.
- Tarpusavio skolinimas. Alternatyva, kai bankas atsisako, bet kaina dažnai aukštesnė nei banke.
Kiek kainuoja paskola remontui: pavyzdžiai
Žemiau 5 000 € paskolos 36 mėnesiams pavyzdys su skirtinga metine kaina (BVKKMN):
| BVKKMN | Mėnesio įmoka | Iš viso grąžinsite | Permoka |
|---|---|---|---|
| 10 % | 160,33 € | 5 771,74 € | 771,74 € |
| 15 % | 171,03 € | 6 157,04 € | 1 157,04 € |
| 25 % | 192,31 € | 6 923,09 € | 1 923,09 € |
Kai remontas didesnis, pavyzdžiui 8 000 € penkeriems metams, esant 10 % BVKKMN įmoka būtų apie 168,28 €, o permoka 2 097,08 €. Esant 15 % įmoka apie 186,39 €, o permoka 3 183,17 €. Savo atvejį galite apskaičiuoti paskolos skaičiuoklėje. Skaičiai orientaciniai.
Kur skolinasi remontui
| Skolintojas | Suma | Terminas | Kaina |
|---|---|---|---|
| Fjord Bank | 600-30 000 € | 12-120 mėn. | BVKKMN 7,9-38 % |
| Altero | 50-35 000 € | iki 120 mėn. | nuo 2,9 %, BVKKMN 8-38,08 % |
| FinBee | iki 25 000 € | iki 60 mėn. | nuo 10 %, BVKKMN pvz. 17,76 % |
| ESTO | iki 10 000 € | iki 72 mėn. | nuo 8,9 %, BVKKMN pvz. 26,33 % |
Sąlygos paimtos iš skolintojų pateiktų duomenų ir gali keistis. Galutinė kaina priklauso nuo jūsų kreditingumo.
Kaip pasirinkti sumą ir terminą
- Surinkite kelias sąmatas. Pridėkite apie 10-15 % rezervui, nes remontas retai kainuoja tiek, kiek numatyta.
- Atimkite savo santaupas. Skolinkitės tik trūkstamą dalį.
- Pasirinkite terminą pagal biudžetą. Ilgesnis terminas mažina įmoką, bet didina bendrą kainą.
- Palyginkite bent tris pasiūlymus pagal BVKKMN, ne pagal įmoką.
Dažnos klaidos
- Skolintis pagal pirmą gautą sąmatą, nepalyginus kitų.
- Neįskaičiuoti netikėtų darbų, todėl pinigų pritrūksta pusiaukelėje.
- Rinktis per trumpą terminą ir gauti įmoką, kurios neįmanoma mokėti.
- Imti didelę sumą brangesniam skolintojui vien dėl greito sprendimo.
Jei jau turite keletą paskolų, pasižiūrėkite, ar apsimoka jas sujungti: paskolų refinansavimas.
Kaip suplanuoti remonto sumą
Remonto paskolos dydis turėtų remtis sąmata, o ne nuojauta. Praktiškas būdas:
- Surinkite bent dvi ar tris sąmatas. Kainos skiriasi, o sąmatoje turi būti aiškiai nurodytos medžiagos ir darbas.
- Pridėkite rezervą. Dažnai rekomenduojama 10-15 % netikėtiems darbams, nes po senomis sienomis ar grindimis neretai atsiranda papildomų darbų.
- Atimkite santaupas. Skolinkitės tik trūkstamą dalį.
- Suskaičiuokite įmoką. Naudokite paskolos skaičiuoklę ir pažiūrėkite, ar ji telpa į mėnesio biudžetą.
Pavyzdys: sąmata 6 000 €, rezervas 10 % (600 €), santaupos 2 000 €. Skolintis reikėtų apie 4 600 €. Su 15 % BVKKMN 36 mėnesiams įmoka būtų apie 157 €.
Paskola ar santaupos: ką rinktis
Jei santaupų užtenka daliai remonto, pagalvokite, ar verta skolintis visai sumai. Santaupos nekainuoja palūkanų, bet jas išleidus lieka mažiau rezervo. Jei skolinatės, kad neliestumėte visų santaupų, tai pagrįsta. Jei skolinatės dėl to, kad sąmata išaugo, pirmiausia patikrinkite, ką galima atidėti ar atsisakyti.
Paskola, kredito linija ar būsto įkeitimas
| Variantas | Privalumai | Rizikos |
|---|---|---|
| Vartojimo paskola | Greitai, be užstato, aiški įmoka | Kaina gali būti didesnė nei su užstatu |
| Kredito linija | Naudojate tik tiek, kiek reikia, nemokate už nepanaudotą dalį | Brangi, jei skolą laikote ilgai |
| Paskola su būsto įkeitimu | Dažnai mažesnė kaina ir ilgesnis terminas | Nemokėjimo atveju galite prarasti būstą |
Didesniems remontams galima svarstyti ir paskolą su užstatu, bet prieš tai atidžiai perskaitykite sutartį ir pasikonsultuokite. Apie tai, kaip skolintojai vertina esamus įsipareigojimus, skaitykite paskolos turintiems skolų.
Kaip nepermokėti: patarimai
- Prašykite pasiūlymo keliuose skolintojuose, tai nieko nekainuoja.
- Lyginkite BVKKMN ir bendrą grąžintiną sumą.
- Nesutikite su papildomu draudimu, jei jo nereikia ir tai nėra privaloma.
- Pasirinkite lanksčias sąlygas dėl ankstyvo grąžinimo.
- Jei remontas etapais, svarstykite kredito liniją ar kelias mažesnes paskolas, bet atsižvelkite į bendrą kainą.
Parama remontui
Kartais valstybė ar savivaldybė teikia paramą renovacijai ar energinio efektyvumo gerinimui. Prieš skolindamiesi pasitikslinkite savivaldybėje ar atitinkamoje institucijoje, ar tokia parama jums galima, nes tai gali sumažinti reikiamą paskolos sumą. Šios programos keičiasi, todėl visada tikrinkite aktualią informaciją.
Fjord Bank
- Suma
- 600–30 000 €
- Terminas
- 12–120 mėn.
- BVKKMN
- 7,9–38 %
Altero
- Suma
- 50–35 000 €
- Terminas
- iki 120 mėn.
- Palūkanos
- nuo 2,9 %BVKKMN 8–38,08 %
FinBee
- Suma
- iki 25 000 €
- Terminas
- iki 60 mėn.
- Palūkanos
- nuo 10 %BVKKMN pvz. 17,76 %
ESTO
- Suma
- iki 10 000 €
- Terminas
- iki 72 mėn.
- Palūkanos
- nuo 8,9 %BVKKMN pvz. 26,33 %
Sąlygos atnaujintos 2026 m. spalio mėn. pagal skolintojų svetaines. Galutinės sąlygos priklauso nuo jūsų kreditingumo vertinimo. Nuorodos yra partnerių nuorodos.
Dažni klausimai
Ar galima gauti paskolą remontui be užstato?
Taip, vartojimo paskolos remontui paprastai teikiamos be užstato. Užstatas gali sumažinti kainą, bet didina riziką.
Kokia suma yra reali remontui?
Tai priklauso nuo jūsų pajamų ir esamų įsipareigojimų. Skolintojai siūlo nuo kelių šimtų iki dešimčių tūkstančių eurų.
Ar reikia remonto sąmatos?
Vartojimo paskolai paprastai nereikia, tačiau sąmata padeda jums pačiam suplanuoti sumą.
Ar paskolą galima grąžinti anksčiau?
Taip. Pagal Vartojimo kredito įstatymo santrauką paskolą galima grąžinti anksčiau bet kada. Skolintojas gali reikalauti kompensacijos tik jei per 12 mėnesių grąžinate daugiau nei 2 320 €.
Ar reikia nurodyti, kam naudosiu paskolą?
Vartojimo paskoloms dažniausiai nereikia prisegti sąmatos, bet kai kurie skolintojai gali paklausti paskirties. Šiuo atveju svarbiausia jūsų pajamos ir kredito istorija.
Ar galiu gauti paskolą, jei remontuoju išsinuomotą būstą?
Skolintojai vertina jūsų pajamas, o ne būsto nuosavybę, todėl tai galima. Tačiau pats remontas nuomojamame būste yra jūsų finansinis sprendimas, apgalvokite jį iš anksto.
Skaitykite toliau
- Paskolos skaičiuoklė: apskaičiuokite įmoką ir permoką.
- Paskola automobiliui: paskola ar lizingas.
- Paskolos turintiems skolų: ką žiūri skolintojai.
- Tarpusavio skolinimo platformos: kaip veikia ir ką rinktis.
- Būsto paskola 2026: reikalavimai ir pradinis įnašas perkant būstą.
- Paskola namo statybai: kaip bankai finansuoja statybą etapais.
- Mini paskolos internetu: kiek kainuoja nedidelės paskolos.
Svarbu: informacija bendro pobūdžio ir nėra finansinė konsultacija. Skolinkitės tik tiek, kiek galite grąžinti. Kai kurios nuorodos yra partnerių nuorodos: jei per jas pateiksite paraišką, svetainė gali gauti komisinį atlygį, o jums kaina nepasikeičia. Skolintojų sąlygos gali keistis, galutines sąlygas tikrinkite jų svetainėse.